Domain srblog.de kaufen?
Wir ziehen mit dem Projekt
srblog.de um.
Sind Sie am Kauf der Domain
srblog.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain srblog.de kaufen?
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **

Ähnliche Suchbegriffe für Verbindlichkeit
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
Duncker & Humblot Anfechtbarkeit und Verbindlichkeit von Weisungen in der Bundesauftragsverwaltung. (Deutsch, Softcover, Walter Pauly) (55344461)Duncker & Humblot Anfechtbarkeit und Verbindlichkeit von Weisungen in der Bundesauftragsverwaltung. (Deutsch, Softcover, Walter Pauly) (55344461)79,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
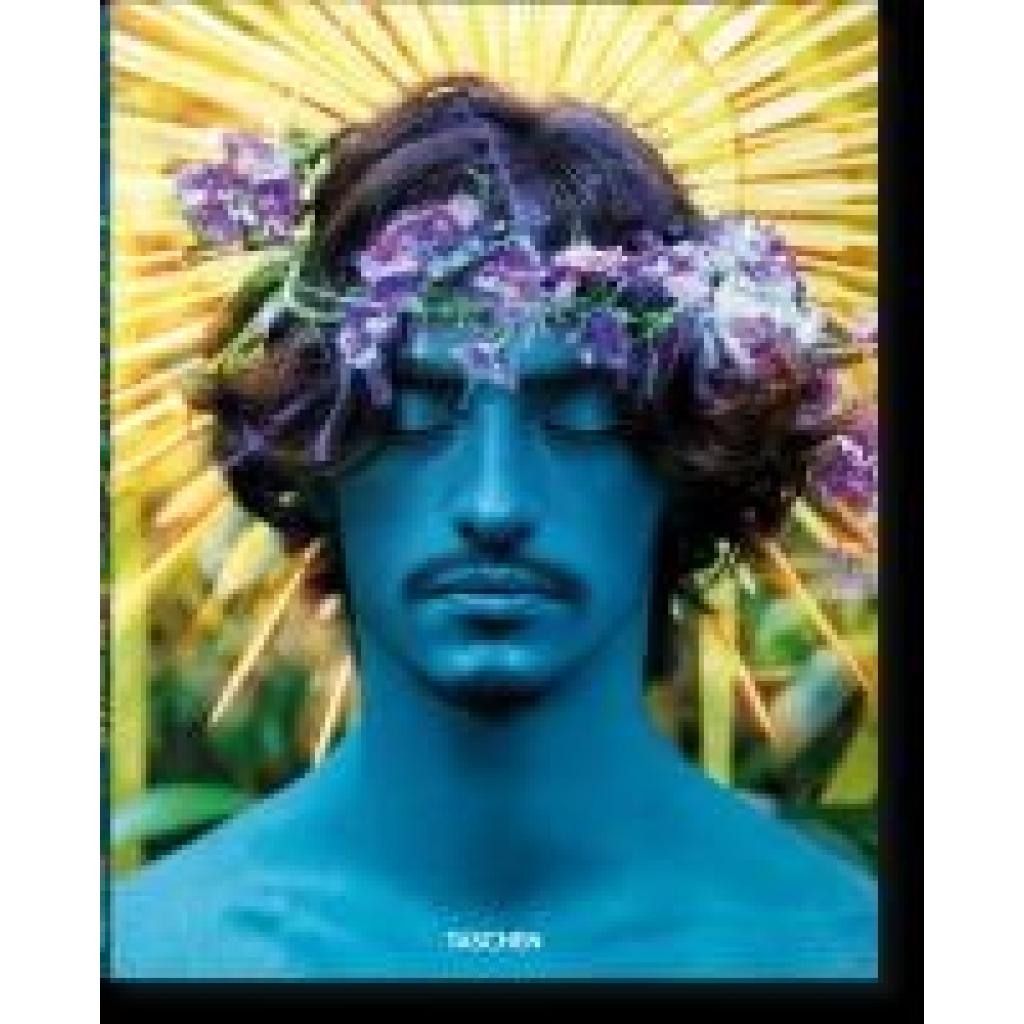
David LaChapelle. Good NewsDavid LaChapelle. Good News , Ein großes Werk und Langzeitprojekt ist vollendet: TASCHEN freut sich, mit Good News und Lost + Found die auf fünf Bände angelegte David-LaChapelle-Anthologie komplettieren zu können, die mit LaChapelle Land (1996) begann und mit Hotel LaChapelle (1999) und Heaven to Hell (2006) fortgesetzt wurde. Beide Bände zeigen Hunderte von Arbeiten des Künstlers, der wie kein anderer Zitate aus Religion, Porno, Kunst- und Popgeschichte zu einer unverwechselbaren, hochartifiziellen Ästhetik amalgamiert und in seinen surrealen Inszenierungen und grellbunten, opulenten Arrangements stets auch Themen wie Konsum- und Körperfetischismus, Genderfragen und Spiritualität verhandelt. Good News steht eindeutig im Zeichen des Sakralen , von frühen Aufnahmen nackter Engel und Liebender aus dem New York der 1980er bis zu ganz aktuellen Bildern, auf denen sich LaChapelles Refugium auf Hawaii in einen trippigen Garten Eden und Celebrities in Heilige verwandeln. Ebenfalls zu sehen: Beispiele aus anderen jüngeren Werkgruppen wie Earth Laughs In Flowers oder Awakened , die die vielen Facetten seiner Kunst widerspiegeln. In Good News sind zu sehen: frühe Akte aus den 1980ern in NYC, Pamela Anderson, Lana Del Rey, Sharon Gault, Janet Jackson, Michael Jackson, Paris Jackson, David LaChapelle, Amanda Lepore, Miriam Makeba, Sergei Polunin, Tupac Shakur, Elizabeth Taylor und viele andere ... Lost + Found und Good News werden einzeln verkauft. , > , Erscheinungsjahr: 20240809, Produktform: Leinen, Illustrator: Lachapelle, David, Seitenzahl/Blattzahl: 284, Themenüberschrift: PHOTOGRAPHY / Individual Photographers / Artists'Books, Keyword: USA; Fotografie; Kunstfotografie; Porträts; Prominentenfotografie, Fachschema: Fotograf - Fotografin, Fachkategorie: Spezielle Techniken in der Fotografie, Warengruppe: TB/Fotografie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 320, Breite: 255, Höhe: 22, Gewicht: 1760, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,40,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Verbindlichkeit von Devisenterminvereinbarungen., Taschenbuch von Erich Waclawik, Duncker & Humblot, 978-3-428-10254-9Die Verbindlichkeit Von Devisenterminvereinbarungen., Taschenbuch Von Erich Waclawik, Duncker & Humblot, 978-3-428-10254-9, Seitenanzahl: 569119,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
-
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
-
Wann wird die Verbindlichkeit gebucht?
Die Verbindlichkeit wird gebucht, wenn ein Unternehmen eine Verpflichtung eingeht, in der Zukunft Geld oder Leistungen an einen Dritten zu zahlen. Dies kann beispielsweise der Fall sein, wenn Lieferantenrechnungen noch nicht beglichen wurden oder wenn Kredite aufgenommen werden. Die Buchung der Verbindlichkeit erfolgt in der Regel zum Zeitpunkt des Entstehens der Verpflichtung, unabhhängig davon, wann die Zahlung tatsächlich erfolgt. Durch die Buchung der Verbindlichkeit wird die finanzielle Situation des Unternehmens transparenter und die Verpflichtungen werden in der Bilanz ausgewiesen. Dies ermöglicht es den Stakeholdern, einen besseren Überblick über die finanzielle Lage des Unternehmens zu erhalten. **


Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
Konstruktion von Verbindlichkeit, Fachbücher von Jonas Maria HoffRadikalkonstruktivistische Ansätze werden in der Theologie bislang eher zurückhaltend aufgegriffen. Zu gross scheint die Sorge, mit einer solchen Erkenntnistheorie, die alle Wahrnehmung und Erkenntnis als Konstruktion versteht, die Verbindlichkeit der eigenen Rede zu riskieren. Wenn auch Gott zum Konstrukt wird, wie kann man dann noch verbindlich Theologie treiben? Jonas Maria Hoff greift diese Vorbehalte auf und kontert sie in ausführlichen Analysen mit möglichen Vorzügen eines Theoriekontakts von radikalem Konstruktivismus und (Fundamental-)Theologie. Dabei setzt er Schwerpunkte in der Auseinandersetzung mit den Themen Religiosität, Mystik, Paradoxalität und Normativität.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Duncker & Humblot Anfechtbarkeit und Verbindlichkeit von Weisungen in der Bundesauftragsverwaltung. (Deutsch, Softcover, Walter Pauly) (55344461)Duncker & Humblot Anfechtbarkeit und Verbindlichkeit von Weisungen in der Bundesauftragsverwaltung. (Deutsch, Softcover, Walter Pauly) (55344461)79,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
David LaChapelle. Good NewsDavid LaChapelle. Good News , Ein großes Werk und Langzeitprojekt ist vollendet: TASCHEN freut sich, mit Good News und Lost + Found die auf fünf Bände angelegte David-LaChapelle-Anthologie komplettieren zu können, die mit LaChapelle Land (1996) begann und mit Hotel LaChapelle (1999) und Heaven to Hell (2006) fortgesetzt wurde. Beide Bände zeigen Hunderte von Arbeiten des Künstlers, der wie kein anderer Zitate aus Religion, Porno, Kunst- und Popgeschichte zu einer unverwechselbaren, hochartifiziellen Ästhetik amalgamiert und in seinen surrealen Inszenierungen und grellbunten, opulenten Arrangements stets auch Themen wie Konsum- und Körperfetischismus, Genderfragen und Spiritualität verhandelt. Good News steht eindeutig im Zeichen des Sakralen , von frühen Aufnahmen nackter Engel und Liebender aus dem New York der 1980er bis zu ganz aktuellen Bildern, auf denen sich LaChapelles Refugium auf Hawaii in einen trippigen Garten Eden und Celebrities in Heilige verwandeln. Ebenfalls zu sehen: Beispiele aus anderen jüngeren Werkgruppen wie Earth Laughs In Flowers oder Awakened , die die vielen Facetten seiner Kunst widerspiegeln. In Good News sind zu sehen: frühe Akte aus den 1980ern in NYC, Pamela Anderson, Lana Del Rey, Sharon Gault, Janet Jackson, Michael Jackson, Paris Jackson, David LaChapelle, Amanda Lepore, Miriam Makeba, Sergei Polunin, Tupac Shakur, Elizabeth Taylor und viele andere ... Lost + Found und Good News werden einzeln verkauft. , > , Erscheinungsjahr: 20240809, Produktform: Leinen, Illustrator: Lachapelle, David, Seitenzahl/Blattzahl: 284, Themenüberschrift: PHOTOGRAPHY / Individual Photographers / Artists'Books, Keyword: USA; Fotografie; Kunstfotografie; Porträts; Prominentenfotografie, Fachschema: Fotograf - Fotografin, Fachkategorie: Spezielle Techniken in der Fotografie, Warengruppe: TB/Fotografie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 320, Breite: 255, Höhe: 22, Gewicht: 1760, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,40,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
Ähnliche Suchbegriffe für Verbindlichkeit
-
Die Verbindlichkeit von Devisenterminvereinbarungen., Taschenbuch von Erich Waclawik, Duncker & Humblot, 978-3-428-10254-9Die Verbindlichkeit Von Devisenterminvereinbarungen., Taschenbuch Von Erich Waclawik, Duncker & Humblot, 978-3-428-10254-9, Seitenanzahl: 569119,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die rechtliche Verbindlichkeit von Standardisierungsnormen am Beispiel von EN 13850, Taschenbuch von Habibullah Qureischie, Cuvillier Verlag,Die Rechtliche Verbindlichkeit Von Standardisierungsnormen Am Beispiel Von En 13850, Taschenbuch Von Habibullah Qureischie, Cuvillier Verlag, 978-3-7369-9047-0, Seitenanzahl: 8024,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die fehlerhafte Rechtsmittelzulassung und ihre Verbindlichkeit für das Rechtsmittelgericht., Taschenbuch von Curt Lutz Lässig, Duncker & Humblot,Die Fehlerhafte Rechtsmittelzulassung Und Ihre Verbindlichkeit Für Das Rechtsmittelgericht., Taschenbuch Von Curt Lutz Lässig, Duncker & Humblot, 978-3-428-03535-9, Seitenanzahl: 12029,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
-
Wann wird die Verbindlichkeit gebucht?
Die Verbindlichkeit wird gebucht, wenn ein Unternehmen eine Verpflichtung eingeht, in der Zukunft Geld oder Leistungen an einen Dritten zu zahlen. Dies kann beispielsweise der Fall sein, wenn Lieferantenrechnungen noch nicht beglichen wurden oder wenn Kredite aufgenommen werden. Die Buchung der Verbindlichkeit erfolgt in der Regel zum Zeitpunkt des Entstehens der Verpflichtung, unabhhängig davon, wann die Zahlung tatsächlich erfolgt. Durch die Buchung der Verbindlichkeit wird die finanzielle Situation des Unternehmens transparenter und die Verpflichtungen werden in der Bilanz ausgewiesen. Dies ermöglicht es den Stakeholdern, einen besseren Überblick über die finanzielle Lage des Unternehmens zu erhalten. **
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
-
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.